CGL보험과 국문 영업배상책임보험의 차이를 준거법·담보 구조·용어 대응·증권 언어 4가지 기준으로 비교합니다. 해외 바이어가 국문 증권을 거절하는 이유와 실무 대응 방안까지 총정리합니다. | |
| Title |
|
| Writer |
|
작성일: 2026. 8. 3
목차
• 해외 바이어가 국문 증권을 거절하는 이유
• 준거법과 담보 구조의 핵심 차이
• 용어 대응표 — 영문 약관 핵심 용어와 국문 비교
• 증권 언어 문제와 실무 대응 방안
• CGL보험과 영업배상책임보험 자주 묻는 질문
해외 바이어가 국문 증권을 거절하는 이유
해외 바이어가 국문 영업배상책임보험 증권을 거절하는 주된 이유는 준거법·담보 구조·증권 언어가 ISO CGL 약관과 달라 계약상 보험 요건 충족 여부를 확인할 수 없기 때문입니다.
미국 바이어와 계약할 때, 계약서에는 "Contractor shall maintain Commercial General Liability insurance"와 같은 보험 요건이 포함됩니다. 이 조항은 ISO CGL 약관(CG 00 01)을 전제로 작성된 것이므로, 국내 보험사가 발행한 한글 영업배상책임보험 증권을 제출하면 바이어 측 리스크 매니저가 내용을 확인할 수 없어 거절하는 경우가 발생합니다.
거절 원인은 단순한 언어 문제가 아닙니다. 국문 영업배상책임보험과 ISO CGL보험 사이에는 준거법, 담보 구조, 용어 체계, 증권 언어에 걸쳐 구조적 차이가 존재합니다.
준거법과 담보 구조의 핵심 차이
CGL보험은 증권상 준거법은 Jurisdiction & Governing Law 조항으로 지정할 수 있고, 국문 영업배상책임보험은 한국 상법·보험업법을 기반으로 하며, 담보 구조에서도 Coverage A·B·C 와 국문약관의 보통약관+특별약관 조합형이라는 근본적 차이가 있습니다.
준거법 차이가 실무에 미치는 영향
ISO CGL 약관은 미국 각 주 보험감독기관에 filing되는 표준 약관으로, 미국 내 발행 증권은 분쟁 시 해당 주의 보험법과 판례법에 따라 해석되는 것이 일반적입니다. 다만 영문 CGL 증권의 준거법은 고정된 것이 아니라, 증권에 기재되는 Jurisdiction & Governing Law 조항을 통해 계약자가 보험사와 협의하여 지정할 수 있습니다. 예를 들어 한국 기업이 국내에서 영문 CGL 증권을 발행 받으면서 준거법과 관할법원을 North America로 지정하는 구조도 가능합니다. 반면 국내 영업배상책임보험은 한국 상법 제4편을 준거법으로 하며, 손해보험협회 상품공시실을 통해 약관이 공시됩니다. 미국 계약서에서 "Duty to Defend(방어 의무)" 충족을 요구할 경우, 국문 약관의 방어비용 보상 조항이 미국식 Duty to Defend와 구조적으로 다르기 때문에 이를 입증하기 어려울 수 있습니다.
담보 구조 비교 — 통합형 vs 조합형
ISO CG 00 01 약관은 Coverage A(Bodily Injury & Property Damage), Coverage B(Personal & Advertising Injury), Coverage C(Medical Payments) 3개 담보로 이루어져 있습니다. Coverage A(Bodily Injury & Property Damage)를 기본담보로 Coverage B, C를 확장담보로 운영할 수 있습니다. 반면 국문 영업배상책임보험은 보통약관이 기본 틀만 규정하고, 시설소유자·생산물·완성작업 등 개별 특별약관을 선택·조합하는 방식입니다. IRMI에 따르면 이 3개 담보 구조는 1986년 도입 이후 기본 골격이 유지되고 있습니다.
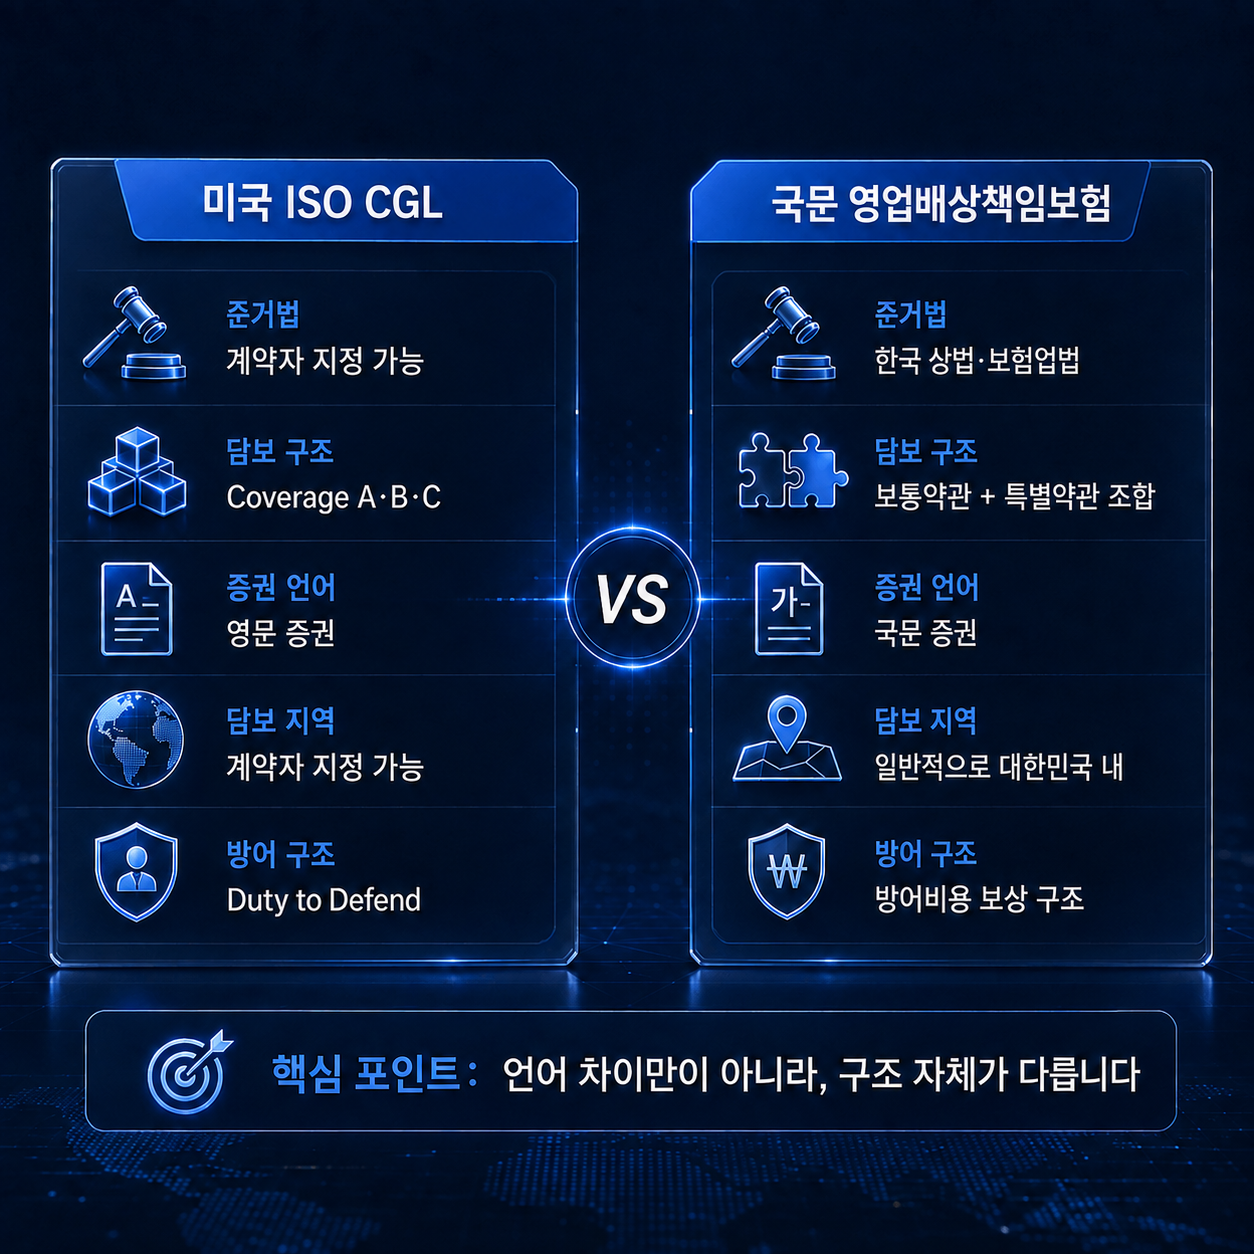
| 구분 | 미국 ISO CGL (CG 00 01) | 국문 영업배상책임보험 |
|---|---|---|
| 대인·대물 | Coverage A 기본 포함 | 시설·생산물·완성작업 특약으로 개별 선택 |
| 인격·광고 침해 | Coverage B 확장 가능 | 표준약관에 별도 규정 없음 |
| 의료비 지급 | Coverage C 확장 가능 | 일부 특약 설정 가능 |
| Coverage Territory | 협의 지정 가능 | 일반적으로 대한민국 내 |
| 준거법 | 협의 지정 가능 | 한국 상법·보험업법 |
실무 기준: 미국 계약서에 "Products-Completed Operations Aggregate"가 별도 명시되어 있다면, 국문 증권에서 이에 대응하는 한도 구분이 있는지 보험사에 확인해야 합니다.
용어 대응표 — 영문 약관 핵심 용어와 국문 비교
CGL보험의 용어 대응은 미국 약관의 Defined Terms와 국문 약관의 용어 정의를 1:1로 매칭하는 작업으로, 불일치 항목은 담보 범위 오해의 원인이 됩니다.
ISO CGL 약관은 핵심 용어를 Definitions 섹션에서 명확하게 정의합니다. 국문 약관도 용어를 정의하고 있으나, 1:1로 대응하지 않는 용어가 존재합니다. 실무에서 자주 문제가 되는 핵심 용어를 정리하면 다음과 같습니다.
| ISO CGL 용어 | 국문 대응 | 차이 포인트 |
|---|---|---|
| Bodily Injury | 신체상해 | ISO는 mental anguish 포함 명시 |
| Property Damage | 재물손해 | ISO는 loss of use 포함 명시 |
| Insured Contract | 계약상 가증책임 특약으로 부분 대응 | 국문 약관에 해당 개념 부재 |
| Additional Insured | 추가 피보험자 | 국문 특약으로 유사 대응 가능하나 양식 차이 |
| Waiver of Subrogation | 구상권 포기 | 국문 특약으로 대응 가능, 범위 상이 |
특히 Insured Contract(피보험 계약)는 ISO CGL 약관에서 계약상 배상책임(Contractual Liability) 면책의 예외를 규정하는 핵심 정의 용어입니다. 리스 계약·엘리베이터 유지보수 계약 등 6가지 유형의 계약에서 인수한 배상책임을 담보합니다.
증권 언어 문제와 실무 대응 방안
증권 언어 문제는 단순 번역이 아닌 약관 구조·준거법·면허 요건까지 연결되는 복합적 이슈이며, 상황에 따라 영문 증권 발행, 번역 증권 첨부, 영문 Certificate 발행 3가지 대응 방안이 있습니다.
미국 발주처의 리스크 매니저는 납품업체의 보험 증빙을 검토할 때 ACORD Certificate of Insurance를 기준으로 확인합니다. 국문 증권을 제출하면 담보 범위·한도·추가 피보험자 조항을 확인할 수 없어 거절되는 경우가 발생합니다. McConkey Insurance의 설명에 따르면, ISO CGL의 Coverage Territory는 미국·캐나다·푸에르토리코가 기본이며 Endorsement를 통해 확장 가능합니다.
3가지 실무 대응 방안
① 영문 CGL 증권 발행: 국내 보험사 또는 외국계 보험사를 통해 영문 약관 기반 증권 발행. ISO CGL 구조에 가장 근접
② 영문 번역 증권 첨부: 기존 국문 증권에 공인 번역본 첨부. 언어 문제는 해결되나 약관 구조 차이는 그대로
③ 영문 Certificate 발행: 국내 보험사에 영문 가입증명서 요청. ACORD 양식 여부를 바이어와 사전 확인 필요
Admitted Carrier 요건 확인
계약서에 "admitted in [State]" 요건이 있으면, 해당 주 보험 영업 면허를 보유한 보험사의 증권이 필요합니다. 국내 보험사만으로는 충족이 불가능하므로, 미국 면허를 보유한 외국계 보험사 또는 글로벌 보험 프로그램 활용을 검토해야 합니다.
실무 기준: 영문 증권 발행이 어려운 경우, 최소한 영문 Certificate + 담보 범위 영문 요약서(Coverage Summary)를 보험사에 요청하여 바이어에게 제출하는 것이 1차 대안입니다.
CGL보험과 영업배상책임보험 차이 FAQ
자주 묻는 질문과 실무 관점의 답변
01CGL보험과 영업배상책임보험은 같은 보험인가요?
유사한 유형의 배상책임보험이지만, 준거법·약관 구조·용어 체계에서 구조적 차이가 있는 별개 상품입니다.
CGL은 미국 ISO 표준 약관 기반, 국문 영업배상책임보험은 한국 상법·보험업법 기반입니다. 담보 위험의 범주가 유사하더라도 약관 세부 조항·면책 범위가 다르므로 상호 대체가 아닌 별도 검토가 필요합니다.02해외 바이어가 국문 증권을 거절하면 영문 약관으로 바꿔야 하나요?
반드시 약관 전체를 교체할 필요는 없으며, 영문 Certificate 발행·번역 증권 첨부·영문 CGL 신규 발행 중 상황에 맞는 방안을 선택할 수 있습니다.
먼저 바이어가 요구하는 보험 조건의 구체적 내용을 확인하고, 보험사와 함께 기존 국문 증권으로 충족 가능한 항목과 불가능한 항목을 구분한 뒤 대응 방안을 결정하는 것이 효율적입니다.03Coverage B(인격·광고 침해) 담보가 없으면 어떻게 대응하나요?
국내 보험사에 인격·광고 침해 관련 특약 추가가 가능한지 확인하거나, 해당 담보가 포함된 영문 CGL 증권을 별도로 가입하는 방법이 있습니다.
미국 계약서에 Coverage B 충족을 명시적으로 요구하는 경우 보험사와 대안을 협의해야 합니다.04Additional Insured 요건은 국문 증권으로 충족 가능한가요?
국내 보험사도 추가 피보험자 특약으로 유사 대응이 가능하지만, ISO 표준 Endorsement와 동일한 양식은 아닙니다.
바이어가 특정 ISO Endorsement 번호(CG 20 10, CG 20 37 등)를 지정하여 요구하는 경우, 보험사에 바이어 요구 양식을 공유하고 대응 가능 범위를 사전 확인해야 합니다.05Insured Contract가 국문 약관에 없으면 실무에서 어떤 문제가 있나요?
국문 보통약관은 계약에 의해 가중된 배상 책임을 면책하므로, Hold Harmless·Indemnification 조항으로 인수한 책임이 기본 담보에서 제외됩니다. 실무적으로 반영에 어려움도 있습니다.
ISO CGL은 Contractual Liability 면책의 예외로 Insured Contract에 해당하는 계약에서 인수한 책임을 자동 담보하지만, 국문 증권은 계약상 가중 책임 특별약관을 별도로 첨부해야 유사한 담보가 가능합니다. 다만 특약의 담보 범위가 ISO의 Insured Contract 정의와 동일하지 않으므로, 미국 계약서의 indemnification 조항을 보험사에 공유하여 특약으로 부보 가능한 범위를 사전 확인해야 합니다.06미국 바이어가 admitted carrier 요건을 요구하면 국내 보험사로 충족 가능한가요?
admitted carrier는 해당 미국 주에서 보험 영업 면허를 보유한 보험사를 의미하므로, 한국 면허만 보유한 국내 보험사로는 충족 불가합니다.
미국 면허를 보유한 외국계 보험사 한국 지점이나 글로벌 보험 프로그램을 통해 미국 admitted 증권을 발행받는 방안을 검토해야 합니다. 모든 계약서가 이를 요구하지는 않으므로 계약서 문구를 먼저 확인하세요.미국 계약서 보험 요건, 국문 증권 차이 점검이 필요하신가요?
비즈인슈어런스는 수출기업 대상 CGL보험 요건 분석과 증권 대응 방안을 안내합니다.
계약서 보험 조항 검토부터 영문 증권 발행 안내까지 상담받아 보세요.