PI(Professional Indemnity)보험과 E&O(Errors & Omissions)보험의 차이, CGL과의 담보 구분, 업종별 가입 판단 기준, Claims-Made 구조의 실무 포인트까지 총정리합니다. | |
| Title |
|
| Writer |
|
작성일: 2026. 8. 4
목차
• PI보험과 E&O보험은 무엇이 다른가요
• PI·E&O와 CGL의 담보 구분
• 업종별 가입 판단 기준
• Claims-Made 구조와 실무 포인트
• 둘 다 필요한 경우 — PI·E&O와 CGL 동시 가입
• PI·E&O보험 자주 묻는 질문
PI와 E&O는 무엇이 다른가요
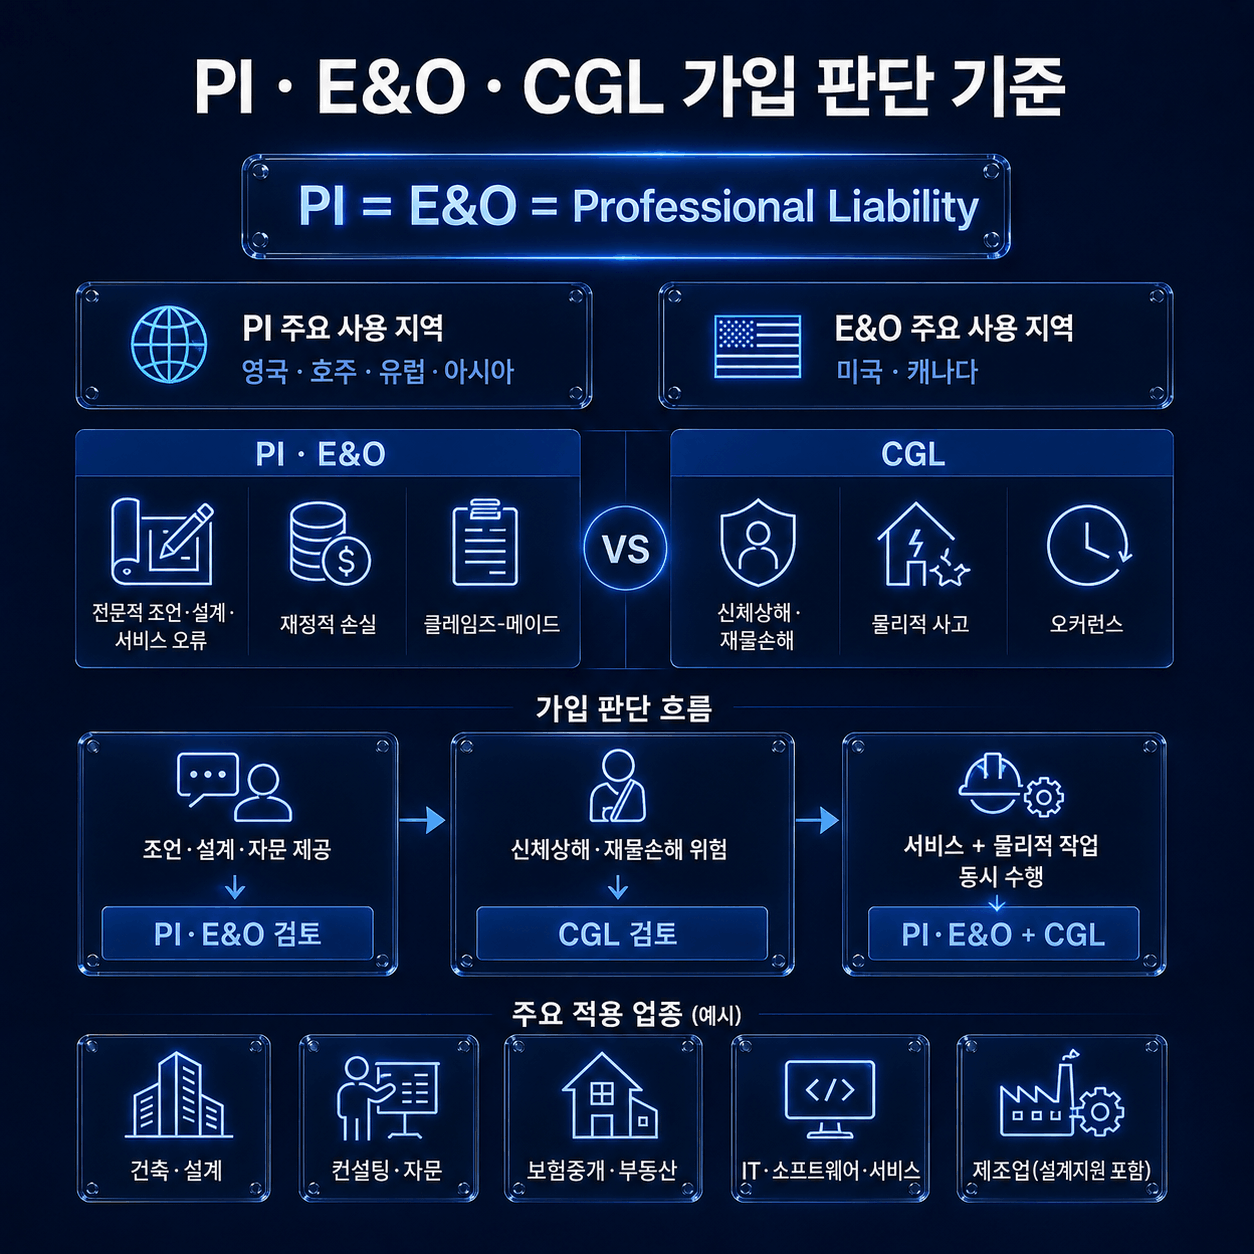
PI(Professional Indemnity)와 E&O(Errors & Omissions)는 전문 서비스의 과실·오류·누락으로 인한 고객의 재무적 손해를 담보하는 동일한 유형의 보험입니다.
Apex Insurance Brokers에 따르면, PI와 E&O는 실질적으로 동일한 노출(전문 과실로 인한 민사 배상책임)을 담보합니다. 명칭이 다른 이유는 보험 시장의 역사적 발전 경로 때문입니다. 영국은 "전문직의 의무 위반에 대해 보상(indemnify)한다"는 개념에서 PI라는 용어가 정착했고, 미국은 "서비스 제공 중 발생한 오류(errors)와 누락(omissions)"이라는 개념에서 E&O라는 용어가 정착했습니다.
핵심을 정리하면, PI = E&O = Professional Liability로, 세 용어 모두 전문직 배상책임보험을 가리킵니다. 프랑스에서는 RC Professionnelle, 독일에서는 Berufshaftpflicht라는 명칭을 사용하며, 국문으로는 "전문인배상책임보험"이 대응합니다. 다만 보험사마다 약관 세부 조항이 다를 수 있으므로, 용어보다 실제 약관의 담보 범위를 확인하는 것이 중요합니다.
| 용어 | 주요 사용 지역 | 담보 대상 |
|---|---|---|
| Professional Indemnity (PI) | 영국·호주·유럽·아시아 | 전문 서비스 과실·누락으로 인한 재무적 손해 |
| Errors & Omissions (E&O) | 미국·캐나다 | 동일 (오류·누락 중심 표현) |
| Professional Liability | 전 세계 공통 상위 개념 | PI·E&O를 포괄하는 상위 용어 |
PI·E&O와 CGL의 담보 구분
CGL은 제3자 신체상해·재물손해를 담보하고, PI·E&O는 전문 서비스 과실로 인한 고객의 경제적 손해(Financial Loss)를 담보합니다. CGL에서 전문직 과실은 면책이므로, 두 보험은 상호 대체가 아닌 보완 관계입니다.
IRMI에 따르면, 대부분의 전문인배상책임보험(PI·E&O)은 제3자의 경제적 손해를 중심으로 담보하지만, 건축사·엔지니어·의사 등의 보험은 전문업무 과실로 발생한 신체상해(BI)와 재물손해(PD)도 담보할 수 있습니다. 예를 들어, 설계사무소의 구조 계산 오류로 건물이 붕괴했다면 인명 피해와 건물 손해 역시 설계사무소의 전문인배상책임보험 담보 대상이 될 수 있습니다.
반면, CGL보험에 전문업무 면책조항이 적용되면 이러한 손해는 보상에서 제외될 수 있습니다. 재설계 비용이나 공기 지연 손해 역시 PI·E&O에서 자동으로 보상되는 것은 아니며, 배상책임의 성격과 약관에 따라 판단해야 합니다. 따라서 CGL과 PI·E&O의 담보 경계는 손해 유형만으로 구분하지 말고, 사고 원인과 피보험자의 업무·책임, 각 보험의 담보 및 면책조항을 함께 확인해야 합니다.
CGL vs PI·E&O 핵심 구분
① 손해 유형: CGL은 신체상해(BI)·재물손해(PD)에 대한 배상책임을 중심으로 담보합니다.
PI·E&O는 전문업무 과실에 따른 경제적 손해를 주로 담보하지만,
건축사·엔지니어·의사 등은 BI·PD도 담보할 수 있습니다.
② 트리거: CGL은 보험기간 중 BI·PD 발생을 기준으로 하는 Occurrence 방식이 일반적입니다.
PI·E&O는 피보험자에게 최초로 배상청구가 제기된 시점을 기준으로 하는 Claims-Made 방식이 일반적이며,
소급담보일과 보험사 통지 요건도 확인해야 합니다.
CGL에도 Claims-Made 상품이 있습니다.
③ 면책 관계: CGL은 전문업무 면책조항이 적용되면 해당 업무에서 발생한 BI·PD도 제외될 수 있습니다.
PI·E&O의 BI·PD 면책 여부는 직종과 약관에 따라 달라지므로,
두 보험의 담보가 서로 정확히 나뉜다고 볼 수 없습니다.
④ 방어비용: 미국 표준 CGL은 보험사가 부담하는 방어비용을 보상한도 외에서 지급하는 것이 일반적이며,
PI·E&O는 한도에 포함하여 지급하는 경우가 많습니다. 실제 적용은 개별 약관과 특약에 따라 달라집니다.
국내에서는 보상한도 내에서 지급하는 방식으로 운영됩니다.
실무 기준: PI·E&O의 방어비용이 한도 내(Defense Costs Within Limits)인 경우, 소송 방어비용이 증가하면 실제 배상에 사용할 수 있는 한도가 줄어듭니다. 가입 시 방어비용 처리 방식을 확인하세요. [국내에서는 보상한도 내에서 방어비용을 지급하는 방식으로 운영됩니다.]
업종별 가입 판단 기준
PI·E&O 가입이 필요한 업종의 핵심 판단 기준은 "고객에게 전문적 조언·설계·서비스를 제공하고, 그 결과물의 과실이 고객에게 경제적 손해를 초래할 수 있는가"입니다.
설계사무소 — 건축·엔지니어링
건축 설계, 구조 설계, MEP(기계·전기·배관) 설계 사무소는 PI·E&O가 필수입니다. 설계 도면의 오류가 시공 하자로 이어지면, 재시공 비용·제3자 피해가 복합적으로 발생합니다. 대부분의 건축주와 시공사는 계약서에 설계사의 PI 가입을 의무화합니다.
컨설팅 회사 — 경영·IT·법률·세무
고객에게 전문적 조언을 제공하고 그 조언에 따라 고객이 의사결정을 하는 업종은 PI·E&O 가입이 필요합니다. 잘못된 세무 자문으로 고객이 과세 처분을 받거나, IT 시스템 설계 오류로 고객사의 운영이 중단되는 경우가 대표적 클레임 사례입니다.
부동산 중개
부동산 중개사가 물건의 하자를 고지하지 않아 매수자가 손해를 입는 경우 PI보험 클레임 대상이 될 수 있습니다.
제조업 — PI가 필요한 경우와 아닌 경우
순수 제조·납품만 하는 기업은 CGL(Products-Completed Operations)로 충분한 것이 일반적입니다. 그러나 제품 설계·기술 자문·엔지니어링 서비스를 함께 제공하는 제조업체는 CGL에 더해 PI·E&O가 필요할 수 있습니다. 예를 들어, 맞춤형 산업 설비를 설계·제작·납품하는 기업은 설비의 물리적 결함은 CGL로, 설계 과실은 PI·E&O보험으로 담보해야 합니다.
실무 기준: "우리 회사에 PI가 필요한가?"의 판단 기준은 간단합니다. 고객에게 조언·설계·자문을 제공하고 그에 대한 대가를 받는다면 PI·E&O가 필요하고, 물건을 만들어 납품하기만 한다면 CGL + Product Liability로 충분합니다.
Claims-Made 구조와 실무 포인트
PI·E&O보험은 대부분 Claims-Made 방식으로, 보험 기간 중 클레임이 접수된 경우에만 담보됩니다. 보험을 해지하면 이후 접수되는 클레임은 담보되지 않으므로 연속 가입과 소급일(Retroactive Date) 관리가 핵심입니다.
CGL의 Occurrence 방식은 사고 발생 시점의 증권이 적용되지만, Claims-Made 방식은 클레임이 접수된 시점의 증권이 적용됩니다. 전문 서비스는 업무 수행 시점과 클레임 발생 시점 사이에 수년의 간격이 있을 수 있으므로(예: 건축 설계 완료 3년 후 하자 발견), Claims-Made 방식이 이 특성에 맞게 설계된 구조입니다. 따라서 PI·E&O는 보험의 연속성 유지가 CGL보다 훨씬 중요합니다.
Claims-Made 실무 주의사항
① 연속 가입 유지: 보험 해지 후 접수되는 클레임은 담보 불가. 보험사를 변경하더라도 무보험 기간이 없도록 관리
② 소급일(Retroactive Date) 확인: 소급일 이전에 수행한 업무에서 발생한 클레임은 면책. 보험사 변경 시 기존 소급일 유지 필요
③ Extended Reporting Period(ERP): 보험 종료 후에도 일정 기간 클레임 접수를 허용하는 연장 보고 기간. "Tail Coverage"라고도 함
둘 다 필요한 경우 — PI·E&O와 CGL 동시 가입
전문 서비스와 물리적 작업을 동시에 수행하는 기업, 또는 해외 계약서에서 CGL과 PI·E&O를 모두 요구하는 경우에는 두 보험의 동시 가입이 필요합니다.
설계·시공 일괄 수행(Design-Build) 기업, 기술 자문과 제품 납품을 함께 하는 엔지니어링 기업, IT 시스템 구축과 유지보수를 동시에 제공하는 기업이 대표적입니다. 환경 컨설팅 기업이 토양 오염 조사와 정화 시공을 모두 수행하는 경우, 조사 보고서의 오류는 PI보험 담보이고 시공 중 발생한 제3자 피해는 CGL보험 담보입니다. 이처럼 하나의 프로젝트에서 설계 과실(PI 담보)과 시공 하자(CGL 담보)가 동시에 발생할 수 있으므로, 두 보험의 담보 영역이 중복 없이 연결되는지 점검해야 합니다.
실무 기준: 해외 계약서에 "Professional Liability / E&O" 요건과 "CGL" 요건이 동시에 명시되어 있다면, 두 보험을 각각 가입하고 COI에 별도로 기재해야 합니다. 하나의 CGL 증권으로 PI 요건까지 충족하려고 하면 바이어 측에서 거절됩니다.
PI·E&O보험 FAQ
자주 묻는 질문과 실무 관점의 답변
01PI보험과 E&O는 무엇이 다른가요?
실질적으로 동일한 보험입니다. PI는 영국·호주에서, E&O는 미국에서 사용하는 지역별 명칭 차이이며, 모두 전문 서비스 과실로 인한 고객의 재무적 손해를 담보합니다.
보험사마다 약관 세부 조항이 다를 수 있으므로, 용어보다 실제 담보 범위를 약관 기준으로 확인하는 것이 중요합니다.02설계사무소는 어느 보험에 가입해야 하나요?
PI(Professional Indemnity) 또는 E&O 보험이 필수이며, 사무실 방문객 사고 등을 대비해 CGL도 함께 고려할 수 있습니다.
설계 과실로 인한 건축목적물 피해 및 재시공 비용 손해는 PI보험으로 사무소 내 사고는 CGL로 담보됩니다.03컨설팅 회사는 CGL 없이 PI보험만 가입하면 되나요?
PI만으로는 사무실 방문객 부상이나 고객 재물 손해가 담보되지 않으므로, 대부분의 컨설팅 회사는 PI와 CGL을 함께 가입합니다.
해외 계약서에서도 두 보험을 동시에 요구하는 경우가 일반적이며, 각각의 한도와 COI를 별도로 증빙해야 합니다.04Claims-Made 방식이면 보험 해지 후 클레임은 어떻게 되나요?
보험 해지 후 접수되는 클레임은 원칙적으로 담보되지 않습니다. 해지 시 Extended Reporting Period(Tail Coverage)를 구매하면 일정 기간 추가로 클레임 접수가 가능합니다.
전문 서비스 업종은 프로젝트 완료 후 수년이 지나 클레임이 발생할 수 있으므로, 사업 종료 시에도 Tail Coverage를 검토해야 합니다.05IT 기업도 PI·E&O보험이 필요한가요?
시스템 구축·소프트웨어 개발·IT 컨설팅 등 전문 서비스를 제공하는 IT 기업은 Tech E&O(Technology Errors & Omissions) 가입이 필요합니다.
시스템 장애로 고객사 운영이 중단되거나, 소프트웨어 오류로 데이터 손실이 발생한 경우의 배상책임을 담보합니다.06소급일(Retroactive Date)이 왜 중요한가요?
소급일 이전에 수행한 업무에서 발생한 클레임은 면책이므로, 보험사를 변경할 때 기존 소급일을 유지해야 담보 공백이 없습니다.
소급일이 최초 가입일로 설정되어 있다면 보험사 변경 시 새 보험사에 기존 소급일 유지를 요청하세요.07PI·E&O 보험료는 어떻게 결정되나요?
업종, 연매출(또는 수임료 규모), 담보 한도, 자기부담금, 과거 클레임 이력이 보험료 산출의 핵심 요소입니다.
고위험 업종(건축 설계, 의료, 법률)은 상대적으로 보험료가 높고, IT 컨설팅·경영 자문은 업종 위험도에 따라 편차가 있습니다.08국문 전문인배상책임보험으로 해외 계약 요건을 충족할 수 있나요?
국문 증권의 담보 범위가 해외 바이어 요건(한도, 담보 지역, 영문 COI 발급)을 충족하는지 개별 확인이 필요합니다.
충족이 어려우면 영문 PI·E&O 증권을 별도 가입하거나, 기존 증권의 담보 지역을 확장하는 방안을 보험사와 협의하세요.전문직 배상책임보험, 업종에 맞는 담보를 설계하세요
비즈인슈어런스는 PI·E&O·CGL 담보 구성 분석과 해외 계약 요건 대응을 안내합니다.
업종·서비스 유형에 맞는 최적의 보험 설계를 상담받아 보세요.