건설공사보험의 제3자 배상책임 담보 구조, 인접 건물 균열·침하 손해의 보통약관 면책과 VRW 특약 복원, 굴착·철거 공사 실무 체크포인트까지 총정리합니다. | |
| Title |
|
| Writer |
|
작성일: 2026. 8. 5
목차
• 공사장 사고, 제3자 배상책임은 어떻게 담보되는가
• 인접 건물 손해는 왜 보통약관에서 면책되는가
• VRWS(Vibration, Removal or Weakening of Support) 특약으로 인접 건물 손해를 복원하는 방법
• 굴착·철거 공사에서 꼭 확인해야 할 담보 항목
• 공사 제3자 배상책임 실무 체크리스트
• 공사 제3자 배상책임 자주 묻는 질문
공사장 사고, 제3자 배상책임은 어떻게 담보되는가
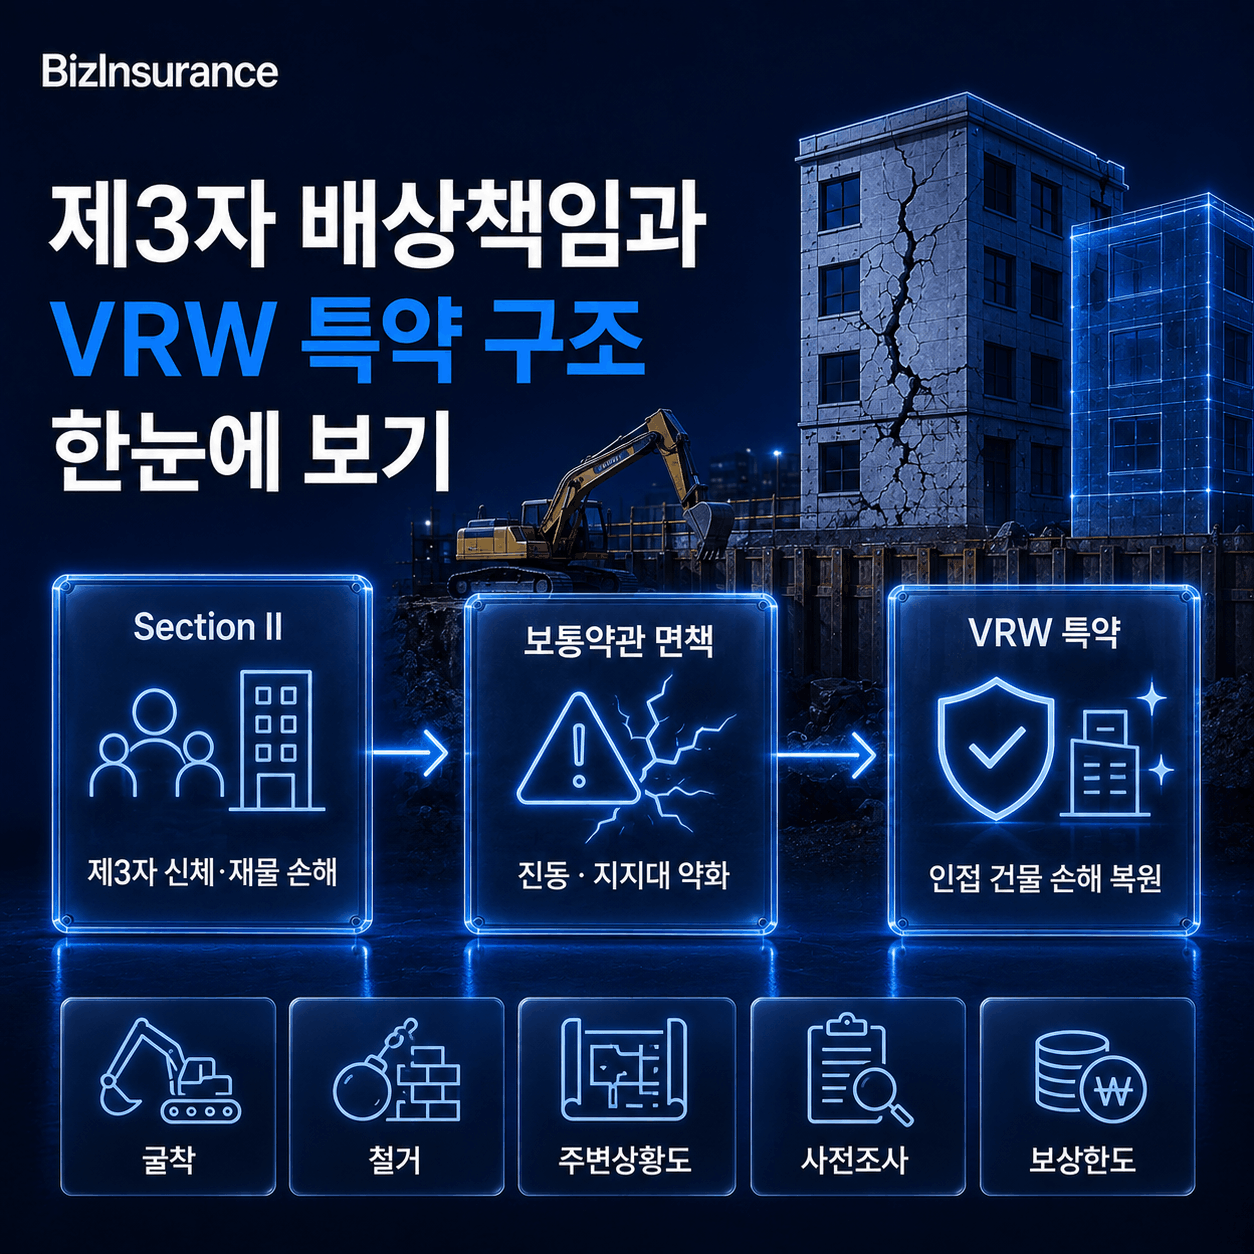
건설공사보험(CAR)의 제3자 배상책임 담보(Section II)는 공사 중 제3자의 신체상해·재물손해에 대한 법률상 배상책임을 담보하며, 별도 보상한도액을 설정하여 선택 가입하는 구조입니다.
건설공사보험은 크게 두 개의 담보 영역으로 구성됩니다. Section I(재물손해 담보)은 공사 목적물·가설물·자재 등에 발생한 물적 손해를 담보하고, Section II(제3자 배상책임 담보)는 공사와 관련하여 제3자의 신체에 상해를 입히거나 제3자의 재물에 손해를 입혀 피보험자가 부담하는 법률상 배상책임을 담보합니다.
제3자 배상책임 담보는 건설공사보험의 기본 담보가 아니라 계약자의 선택에 따라 추가보험료를 납입하고 가입하는 선택 담보입니다. DB손해보험에 따르면, 제3자 배상책임 선택 담보 시 주변건물과 굴착면과의 거리정보를 포함한 상세 주변상황도를 제출해야 합니다. 도심 공사, 굴착 공사, 철거 공사처럼 인접 건물이나 통행인에 대한 피해 위험이 높은 공사에서는 제3자 배상책임 담보 가입이 사실상 필수입니다.
실무 기준: 제3자 배상책임 담보의 보상한도액(대인/대물)은 공사 규모, 공사 위치(도심/비도심), 인접 건물 현황에 따라 결정됩니다. 관급공사는 발주기관이 한도를 지정하는 경우가 많으므로 계약 조건을 확인하세요.
인접 건물 손해는 왜 보통약관에서 면책되는가
건설공사보험 보통약관의 제3자 배상책임 조항은 “진동, 지지대의 철거 또는 약화(Vibration, Removal or Weakening of Support)”로 인한 제3자 손해를 면책으로 규정하고 있어, 굴착·철거 공사로 인한 인접 건물 균열·침하는 보통약관만으로는 보상되지 않습니다.
건설공사보험의 제3자 배상책임 담보에 가입했더라도, 보통약관에는 중요한 면책 조항이 있습니다. 국가법령정보센터 판례에 따르면, 보통약관 제3자 배상책임 조항 제3조 제2항에서 “진동, 지지대의 철거 또는 약화(Vibration, Removal or Weakening of Support)로 인하여 제3자에게 발생한 신체장애와 재물손해”는 면책으로 규정되어 있습니다.
이 면책 조항이 실무에서 중요한 이유는, 굴착 공사로 인한 인접 건물의 균열·침하·기울어짐이 대부분 “진동 또는 지지대의 약화”에 해당하기 때문입니다. 실제로 빌딩 신축을 위한 지하 굴착 공사 중 인접 건물에 균열이 발생한 사안에서, 법원은 해당 손해가 굴착면 쪽으로 토압이 작용하여 지반 부동침하가 발생한 것이므로 보통약관의 면책사유에 해당한다고 판단한 바 있습니다.
면책되는 대표적인 인접 건물 손해 유형
| 손해 유형 | 면책 근거 (보통약관) |
|---|---|
| 굴착으로 인한 인접 건물 벽체 균열 | 지지대의 약화(Weakening of Support) — 토압 변화로 지반 침하 발생 |
| 항타(말뚝 박기) 진동으로 인접 건물 손상 | 진동(Vibration) — 항타·발파 시 발생하는 충격파에 의한 손해 |
| 철거 공사 중 인접 건물 구조물 손상 | 지지대의 철거(Removal of Support) — 공유벽·인접 기초 제거 |
| 지하수위 변동으로 인접 건물 부동침하 | 지지대의 약화(Weakening of Support) — 배수로 인한 지반 지지력 감소 |
면책 범위 주의
제3자 배상책임 담보에 가입했더라도, 진동·지지대 철거·약화로 인한 손해는 보통약관의 면책사유에 해당합니다. 이를 담보하려면 반드시 별도의 VRW 특약을 추가해야 합니다.
VRW 특약으로 인접 건물 손해를 복원하는 방법
진동, 지지대 철거 및 약화에 관한 특별약관(VRW 특약)을 추가하면, 보통약관에서 면책되는 인접 건물·시설물 손해를 복원하여 담보할 수 있으며, 도심 굴착·발파·철거 공사에서는 사실상 필수 특약입니다.
KB손해보험에 따르면, “진동, 지지대의 철거 또는 약화에 관한 특별약관(배상책임담보)”은 발파공사가 포함된 도로·교량·댐 공사 및 지하철 공사 등 주거지역 또는 도심 내에서의 공사에서, 공사와 관련하여 발생한 진동·지지대 철거 및 약화로 물적 손실이 예상되는 제3자 고유의 시설물이 있는 경우 그 손해를 보상합니다.
VRWS 특약 가입 시 필요 서류
진동및지지대약화에 대한 특별약관(VRWS) 가입을 위해서는 보험사에 추가 서류를 제출해야 합니다. 굴착 공사의 경우 굴착공법, 최대 굴착 깊이가 포함된 지질조사보고서가 필요하며, 주변건물과 굴착면과의 거리정보를 포함한 상세 주변상황도를 반드시 함께 제출해야 합니다. 보험사는 이 자료를 토대로 인접 건물에 대한 손해 위험도를 평가하고 보험료를 산출합니다.
주위재산 담보와의 차이
VRWS 특약과 혼동하기 쉬운 것이 주위재산 담보 특별약관입니다. 주위재산 담보는 별도로 명기된 “피보험자 소유”의 주위재산에 입힌 재물손해를 보상하는 것으로, 제3자의 주변재산을 의미하는 것이 아닙니다. 인접한 제3자 소유 건물·시설물의 손해는 제3자 배상책임 담보 + VRWS 특약의 조합으로 담보해야 합니다.
실무 기준: VRWS 특약의 보상한도는 제3자 배상책임 한도로 설정되는 경우가 일반적입니다. 인접 건물의 규모·용도·구조를 고려하여 충분한 한도를 설정하세요.
굴착·철거 공사에서 꼭 확인해야 할 담보 항목
굴착·철거 공사는 인접 건물 손해 위험이 가장 높은 공종이므로, 제3자 배상책임 담보 + VRWS 특약 + 주위재산 담보를 함께 구성하고, 사전 현장조사 기록을 확보해야 합니다.
도심에서 굴착 공사나 철거 공사를 수행하면 인접 건물에 대한 손해 위험이 크게 증가합니다. 한국경제 보도에 따르면, 대법원은 빌딩 신축을 위해 지하 굴착 공사를 하던 중 인접 건물에 균열이 발생한 사안에서 건축주에게도 사용자로서의 배상책임을 인정한 바 있습니다(대법원 1992. 6. 23. 선고 92다2615 판결). 이처럼 굴착·철거 공사에서는 시공사뿐 아니라 건축주(발주자)도 법률상 배상책임을 질 수 있으므로, 보험으로 충분한 리스크 이전이 필요합니다.
굴착·철거 공사 보험 담보 구성
① Section I (재물손해): 공사 목적물·가설물·자재 손해 -기본 담보
② Section II (제3자 배상책임): 제3자 신체상해·재물손해 - 선택 담보 (필수 권장)
③ VRWS 특약: 진동·지지대 철거·약화로 인한 인접 건물 손해 - 면책 복원
④ 주위재산 담보: 피보험자 소유 기존 시설물 손해 -가동 중인 시설 내 공사 시 필수
⑤ 사전 현장조사: 인접 건물 사전 균열 조사(Pre-condition Survey) 기록 확보
사전 현장조사(Pre-condition Survey)는 보험 요건은 아니지만, 공사 전 인접 건물의 기존 균열·손상 상태를 사진·영상으로 기록해 두면 공사 후 발생한 손해와 기존 손상을 구분하는 증거 자료가 됩니다. 보험금 청구 시에도 손해 범위를 명확히 하는 데 유용합니다.
실무 기준: 건설공사보험 가입 시 필요 서류에는 공사개요서, 설계도면, 지질조사보고서와 함께 주변상황도(주변건물과 굴착면과의 거리정보 포함)가 포함됩니다.
공사 제3자 배상책임 실무 체크리스트
공사 제3자 배상책임 리스크를 관리하려면 담보 구성 확인, VRW 특약 추가, 보상한도 적정성 검토, 사전 현장조사 실시, 사고 발생 시 즉시 통보 체계를 갖추어야 합니다.
공사 제3자 배상책임 실무 체크리스트
① 제3자 배상책임 담보 가입: Section II 선택 담보가 포함되어 있는지 확인
② VRWS 특약 추가 여부: 굴착·발파·철거 공사라면 VRWS 특약 필수
③ 보상한도 적정성: 인접 건물 규모·용도·구조를 고려한 대물 한도 설정
④ 주변상황도 제출: 주변건물과 굴착면 거리정보 포함 상세 도면
⑤ 사전 현장조사: 인접 건물 기존 균열·손상 상태 사진·영상 기록
⑥ 사고 통보 체계: 사고 발생 시 보험사·발주기관 즉시 통보 절차 수립
⑦ 계약서 보험 조항 확인: 발주처가 요구하는 담보 범위·한도·피보험자 범위 충족 여부
특히 도심 공사에서는 공사 소음·진동으로 인한 주민 민원이 빈번하게 발생합니다. 소음·진동 자체에 대한 민원은 보험 담보 대상이 아니지만, 소음·진동으로 인해 인접 건물에 물리적 손해(균열, 유리 파손 등)가 발생했다면 VRWS 특약을 통해 담보될 수 있습니다. 공사보험 선택 시 공종별 특약 구성은 전문가와 함께 검토하는 것이 안전합니다.
실무 기준: 사고가 발생하면 현장 보존, 사진·영상 기록, 손해 규모 산정 자료를 즉시 확보하세요. 보험금 청구 시 피해 규모 입증이 보상 결정의 핵심입니다.
공사 제3자 배상책임 FAQ
자주 묻는 질문과 실무 관점의 답변
01터파기 중 발생한 인접 건물 피해도 보상되나요?
건설공사보험의 제3자 배상책임 담보에 VRWS 특약(진동, 지지대 철거 및 약화에 관한 특별약관)을 추가하면 보상됩니다.
보통약관만으로는 진동·지지대 철거·약화로 인한 인접 건물 손해가 면책이므로, 굴착·철거·발파 공사에서는 VRWS 특약을 반드시 추가해야 인접 건물 균열·침하 등의 손해를 담보받을 수 있습니다.02도심권 공사에서 VRWS특약을 꼭 넣어야 하나요?
굴착, 철거, 발파 등 인접 건물에 영향을 줄 수 있는 공사라면 VRWS 특약은 사실상 필수입니다.
보통약관의 제3자 배상책임 담보만으로는 진동·지지대 철거·약화로 인한 손해가 면책되므로, 특약 없이는 인접 건물 피해에 대한 보상을 받을 수 없습니다. 관급공사에서도 발주기관이 VRWS 특약 가입을 계약 조건에 포함하는 경우가 있습니다.03공사 소음으로 인한 민원도 보험으로 보상되나요?
소음·진동 자체에 대한 민원이나 정신적 피해는 보험 담보 대상이 아니지만, 소음·진동으로 인해 인접 건물에 물리적 손해가 발생했다면 VRWS 특약으로 담보될 수 있습니다.
예를 들어, 항타 진동으로 인접 건물의 유리가 파손되거나 벽체에 균열이 발생한 경우 물리적 재물손해에 해당하므로 VRWS 특약의 담보 대상이 됩니다.04옆 건물 균열이 공사 때문인지 어떻게 증명하나요?
공사 착수 전 인접 건물의 기존 균열·손상 상태를 사진·영상으로 기록하는 사전 현장조사(Pre-condition Survey)가 핵심 증거 자료가 됩니다.
사전 조사 기록이 없으면, 공사 후 발견된 균열이 공사로 인한 것인지 기존 손상인지 구분이 어려워 보험금 청구 시 분쟁이 발생할 수 있습니다. 착공 전 반드시 인접 건물 상태를 기록해 두세요.05주위재산 담보와 제3자 배상책임 담보는 어떻게 다른가요?
주위재산 담보는 피보험자 소유의 기존 시설물 손해를 담보하고, 제3자 배상책임 담보는 제3자 소유의 재물·신체 손해에 대한 법률상 배상책임을 담보합니다.
예를 들어, 가동 중인 공장 내에서 증축 공사를 할 때 발주처(피보험자)의 기존 설비가 손상되면 주위재산 담보, 옆 부지 제3자 건물이 손상되면 제3자 배상책임 담보 + VRWS 특약의 영역입니다.06공사장에서 통행인이 다치면 어떤 보험으로 보상되나요?
건설공사보험의 제3자 배상책임 담보(Section II)로 보상됩니다. 이 담보는 공사와 관련하여 제3자의 신체상해에 대한 법률상 배상책임을 담보합니다.
다만, 도급업자·발주자 또는 공사에 관련된 자의 고용인과 그 가족의 상해·질병은 제3자 배상책임 담보에서 면책됩니다. 근로자 재해는 산재보험 또는 근로자재해보상보험으로 별도 처리합니다.07건축주(발주자)도 인접 건물 피해에 대한 배상책임이 있나요?
대법원 판례에 따라, 건축주가 시공자에 대한 지휘·감독을 하였고 인접 건물 피해를 예견할 수 있었다면 사용자로서의 배상책임이 인정될 수 있습니다.
따라서 건설공사보험에서 발주자(건축주)도 피보험자로 포함하고, 제3자 배상책임 담보와 VRWS 특약이 적용되도록 하는 것이 중요합니다.08도급업자배상책임보험과 건설공사보험 제3자 배상책임은 어떻게 다른가요?
도급업자배상책임보험은 제3자 배상책임만을 전문으로 담보하는 별도 보험이고, 건설공사보험의 제3자 배상책임은 공사 목적물 재물손해 담보에 추가되는 선택 담보입니다.
건설공사보험에 제3자 배상책임 담보를 추가하면 하나의 증권으로 재물손해와 배상책임을 모두 관리할 수 있는 장점이 있습니다. 도급업자배상책임보험은 공사 목적물 재물손해를 담보하지 않으므로, 두 보험의 담보 영역이 다릅니다.공사 중 인접 건물 피해, 담보 공백 없이 준비하세요
비즈인슈어런스는 건설공사보험 제3자 배상책임 담보, VRW 특약 구성을 안내합니다.
공사 내역서와 주변상황도를 공유해 주시면 맞춤 설계를 제공합니다.